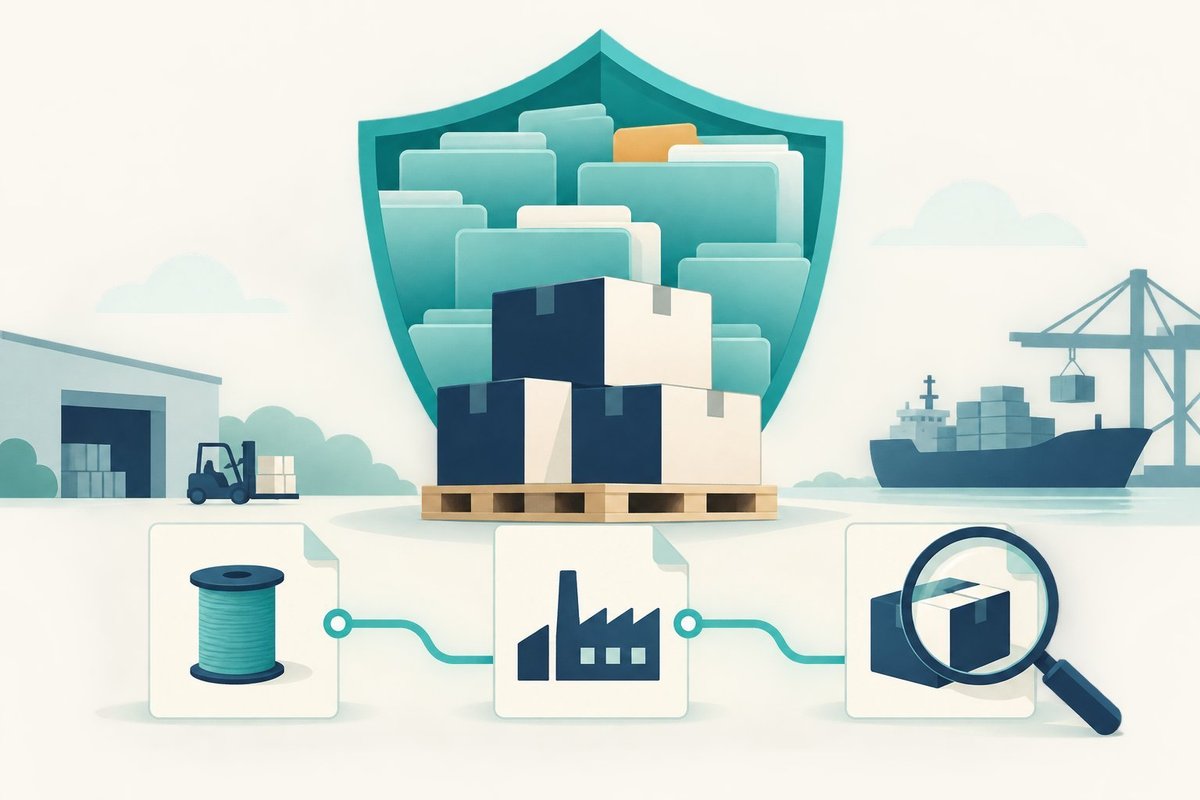
Để giữ ưu đãi EVFTA khi tự chứng nhận xuất xứ, doanh nghiệp cần lưu theo từng lô: chứng từ nguyên liệu kèm bằng chứng xuất xứ, định mức và nhật ký sản xuất nối lô nguyên liệu với lô thành phẩm, và chứng từ vận chuyển. Quy tắc EVFTA đòi tối thiểu 3 năm, nhưng hải quan được kiểm tra sau thông quan trong 5 năm.
Khi trách nhiệm chứng minh xuất xứ chuyển từ cơ quan cấp C/O sang chính doanh nghiệp
Trước đây, khi xin C/O ưu đãi theo mẫu truyền thống như EUR.1, doanh nghiệp mang hồ sơ đến cơ quan, tổ chức được Bộ Công Thương ủy quyền, cán bộ thẩm định, ký, đóng dấu, và tờ C/O đó gần như là một "tấm khiên" — hải quan nước nhập khẩu tin vào xác nhận của cơ quan có thẩm quyền Việt Nam. Cơ chế tự chứng nhận xuất xứ — mà phía EU vận hành qua hệ thống nhà xuất khẩu đăng ký REX (Registered Exporter System) — đảo ngược logic đó. Doanh nghiệp tự ghi văn bản khai báo xuất xứ ngay trên hóa đơn thương mại hoặc chứng từ thương mại, tự chịu trách nhiệm về tính chính xác, và không còn ai ký xác nhận thay mình nữa.
Cần nói rõ một điểm hay bị nhầm: REX là hệ thống đăng ký của EU, dùng cho nhà xuất khẩu EU khi bán hàng sang Việt Nam theo EVFTA. Với hàng xuất khẩu từ Việt Nam sang EU, quy tắc hiện hành là Thông tư 14/2026/TT-BCT của Bộ Công Thương (ban hành ngày 25/3/2026, đã có hiệu lực, thay thế Thông tư 11/2020/TT-BCT và Thông tư 41/2022/TT-BCT): doanh nghiệp dùng C/O mẫu EUR.1, hoặc tự chứng nhận xuất xứ — bất kỳ nhà xuất khẩu nào cũng được tự chứng nhận cho lô hàng trị giá không quá 6.000 EUR, còn lô lớn hơn thì chỉ nhà xuất khẩu đáp ứng điều kiện và đã đăng ký trên hệ thống điện tử theo quy định mới được tự chứng nhận. Dù gọi là REX hay tự chứng nhận theo Thông tư 14/2026, bản chất với doanh nghiệp là như nhau: không có con dấu nào gánh hộ.
Điều nhiều doanh nghiệp xuất khẩu sang EU theo EVFTA chưa hình dung hết là: cái giá của sự tiện lợi này không nằm ở thời điểm khai báo, mà nằm ở thời điểm bị kiểm tra — có thể là một hoặc hai năm sau khi lô hàng đã cập cảng, tiền đã về tài khoản, và đơn hàng tiếp theo đã sản xuất xong. Theo Luật Hải quan số 54/2014/QH13 (đã được sửa đổi, bổ sung), kiểm tra sau thông quan được tiến hành trong thời hạn 5 năm kể từ ngày đăng ký tờ khai hải quan, và người khai hải quan phải lưu giữ hồ sơ hải quan trong cùng thời hạn đó. Phía EU cũng có quyền gửi yêu cầu xác minh chứng từ xuất xứ về Việt Nam; Thông tư 33/2023/TT-BTC của Bộ Tài chính quy định cách cơ quan hải quan Việt Nam xác định, kiểm tra xuất xứ hàng xuất khẩu, kể cả việc yêu cầu bổ sung chứng từ và kiểm tra tại cơ sở sản xuất. Tức là bạn có thể phải mở lại hồ sơ của một lô hàng đã xuất cách đây 18 tháng, và câu hỏi không phải là "anh có C/O không" mà là "anh chứng minh được nguyên liệu này đến từ đâu, qua công đoạn nào, ở lô sản xuất nào không".
Hầu hết các bài viết về REX đều dừng ở việc giải thích REX là gì, ngưỡng 6.000 EUR, điều kiện có mã số, và câu chung chung về thời hạn lưu hồ sơ. Đúng, nhưng chưa đủ dùng. Câu hỏi thực sự mà một giám đốc sản xuất hay quản lý chuỗi cung ứng cần trả lời là: lưu cái gì, ở cấp độ nào, và lưu như thế nào để khi đoàn kiểm tra hải quan hoặc yêu cầu xác minh từ EU đến, mình lôi ra được trong vài ngày chứ không phải vài tuần lục tủ hồ sơ.
Tự chứng nhận không phải một tờ giấy, mà là một chuỗi bằng chứng còn sống
Có một hiểu lầm khá phổ biến: nhiều doanh nghiệp coi tự chứng nhận giống hệt C/O cũ, chỉ khác là không cần xin dấu. Họ đăng ký tư cách nhà xuất khẩu, lưu bản đăng ký, và nghĩ vậy là xong nghĩa vụ hồ sơ. Thực ra việc đăng ký chỉ cho phép doanh nghiệp tự khai báo — nó không chứng minh gì về bản thân lô hàng cụ thể. Cái chứng minh xuất xứ thật sự nằm ở phần dữ liệu sản xuất phía sau, thứ không được kiểm tra tại thời điểm đăng ký, cũng không được kiểm tra tại thời điểm khai báo xuất khẩu — mà thường chỉ được kiểm tra khi được chọn xác suất hoặc khi có nghi ngờ, tức là hồi tố.
Đây là điểm khác biệt căn bản so với C/O do cơ quan cấp: với C/O, gánh nặng chứng minh xảy ra trước, một lần, tại thời điểm xin cấp. Với tự chứng nhận, gánh nặng chứng minh bị đẩy về sau, có thể lặp lại nhiều lần, và doanh nghiệp phải tái tạo lại đúng dữ liệu của một lô hàng đã sản xuất từ rất lâu. Nếu dữ liệu đó không được lưu có hệ thống ngay từ đầu — theo lô, theo mã nguyên liệu, có thể tra cứu lại — thì đến lúc cần, doanh nghiệp gần như không thể dựng lại chính xác.
Ba nhóm dữ liệu truy xuất nguồn gốc bắt buộc phải giữ được
Hồ sơ nguyên liệu đầu vào và tỷ lệ xuất xứ
Gốc rễ của mọi tiêu chí xuất xứ — dù là tiêu chí chuyển đổi mã HS, tiêu chí tỷ lệ nguyên liệu không có xuất xứ trên giá xuất xưởng, hay tiêu chí xuất xứ thuần túy — đều bắt đầu từ câu hỏi: nguyên liệu này đến từ đâu. Doanh nghiệp cần lưu được, cho từng lô nguyên liệu nhập vào:
Hóa đơn mua hàng và hợp đồng với từng nhà cung cấp, kèm mã lô (lot number) hoặc số hóa đơn cụ thể của nguyên liệu đó. Nếu nguyên liệu là nhập khẩu, cần giữ tờ khai hải quan nhập khẩu và chứng từ xuất xứ của chính nguyên liệu đó (nếu có), vì đây là căn cứ để xác định nguyên liệu đó có hay không có xuất xứ — dữ liệu bắt buộc khi tính tỷ lệ nguyên liệu không có xuất xứ. Nếu nguyên liệu là mua trong nước, cần bản khai báo hoặc cam kết xuất xứ từ nhà cung cấp nội địa, vì doanh nghiệp sản xuất không thể tự suy đoán nguyên liệu nội địa là "có xuất xứ" nếu nhà cung cấp không xác nhận bằng văn bản.
Lấy một ví dụ minh họa: một xưởng may xuất khẩu sang EU mua vải từ ba nhà cung cấp trong nước và mặc định coi toàn bộ vải là "có xuất xứ Việt Nam" vì mua trong nước. Nhưng nếu một trong ba nhà cung cấp đó nhập sợi từ nước ngoài rồi chỉ dệt tại Việt Nam, thì vải ấy chưa chắc đã được coi là có xuất xứ — hàng dệt may trong EVFTA có quy tắc xuất xứ cụ thể mặt hàng riêng, đòi hỏi nhiều công đoạn hơn là chỉ dệt. Xưởng may sẽ không hề biết nếu không yêu cầu nhà cung cấp vải đưa ra bằng chứng xuất xứ của chính sợi vải khi mua.
Định mức nguyên vật liệu và nhật ký sản xuất theo lô
Đây là phần bị bỏ sót nhiều nhất, và cũng là phần khó tái dựng nhất khi bị kiểm tra hồi tố. Cơ quan xác minh không chỉ muốn biết bạn mua nguyên liệu gì, mà muốn biết nguyên liệu đó đã đi vào lô thành phẩm cụ thể nào, với tỷ lệ bao nhiêu, qua công đoạn gia công nào tại Việt Nam.
Doanh nghiệp cần lưu được định mức nguyên vật liệu (Bill of Materials) áp dụng cho từng đơn hàng hoặc từng lô sản xuất — không chỉ định mức lý thuyết ghi trong quy trình công nghệ, mà định mức thực tế đã sử dụng, bao gồm cả tỷ lệ hao hụt. Cần có nhật ký sản xuất ghi rõ lô nguyên liệu nào (gắn với hóa đơn mua, số lô ở phần trên) được đưa vào sản xuất lô thành phẩm nào, ngày nào, qua công đoạn gì. Với các tiêu chí tính theo tỷ lệ giá trị, cần lưu được cả cơ cấu chi phí của lô hàng đó: giá xuất xưởng, giá nguyên liệu không có xuất xứ, chi phí nhân công, chi phí sản xuất trực tiếp — vì công thức tính yêu cầu dữ liệu tài chính đi kèm dữ liệu vật tư, không thể tính chung chung theo quý hay theo năm.
Cái khó ở đây không phải là thiếu dữ liệu — hầu hết nhà máy đều có phiếu xuất kho, lệnh sản xuất, báo cáo định mức. Cái khó là dữ liệu đó nằm rải rác ở nhiều bộ phận (kho, kế toán, kỹ thuật), không liên kết được với nhau theo cùng một mã lô, và khi cần trả lời cơ quan hải quan trong thời hạn được yêu cầu, việc ráp nối thủ công từ nhiều nguồn gần như bất khả thi nếu quy mô sản xuất lớn.
Hồ sơ vận chuyển và điều kiện hàng không bị thay đổi ở nước thứ ba
Một điều kiện ít được nhắc đến nhưng vẫn có thể khiến một lô hàng mất ưu đãi dù nguyên liệu và công đoạn sản xuất hoàn toàn hợp lệ: nếu hàng đi qua nước thứ ba, hàng không được bị thay đổi hay gia công thêm ở đó, ngoài những hoạt động được hiệp định cho phép như bảo quản, dỡ và xếp lại hàng. Doanh nghiệp cần lưu vận đơn (bill of lading), chứng từ quá cảnh nếu có, và trong trường hợp có lưu kho ở nước trung gian, nên giữ chứng từ cho thấy hàng chỉ được lưu giữ chứ không qua xử lý thêm — cơ quan hải quan nước nhập khẩu có thể yêu cầu xuất trình.
Kiểm tra, xác minh: bài thi thật sự nằm ở đây, không phải lúc khai báo
Quy trình xác minh diễn ra âm thầm và có thể kéo dài. Theo Thông tư 14/2026/TT-BCT, việc kiểm tra, xác minh chứng từ chứng nhận xuất xứ được thực hiện ngẫu nhiên hoặc khi cơ quan có thẩm quyền của nước nhập khẩu có nghi ngờ hợp lý. Khi đó, hải quan nước nhập khẩu gửi yêu cầu xác minh về phía Việt Nam; kết quả xác minh phải được trả lời trong tối đa 10 tháng, và nếu không có câu trả lời hoặc câu trả lời không đủ căn cứ, nước nhập khẩu có thể từ chối ưu đãi. Ở phía Việt Nam, Thông tư 33/2023/TT-BTC cho phép cơ quan hải quan yêu cầu doanh nghiệp cung cấp chứng từ và kiểm tra tại cơ sở sản xuất để xác định xuất xứ hàng xuất khẩu. Hệ quả của việc không chứng minh được thường là từ chối ưu đãi hồi tố, buộc nhà nhập khẩu bên EU nộp bù thuế nhập khẩu.
Điều đáng nói là toàn bộ áp lực chứng minh này rơi vào doanh nghiệp Việt Nam, dù người phải nộp thuế truy thu là nhà nhập khẩu ở châu Âu. Trong thực tế thương mại, khi việc này xảy ra, đối tác nhập khẩu rất có thể sẽ yêu cầu bồi hoàn hoặc đơn giản là dừng đặt hàng — với họ, một nhà cung cấp không kiểm soát được hồ sơ xuất xứ là một rủi ro thương mại, không phải chuyện thủ tục giấy tờ đơn thuần.
Vì sao file Excel và tủ hồ sơ giấy không đủ để sống sót qua một cuộc xác minh
Cách phổ biến nhất mà các doanh nghiệp vừa và nhỏ đang quản lý dữ liệu xuất xứ hiện nay là: mỗi phòng ban giữ một phần — kế toán giữ hóa đơn, kho giữ phiếu xuất nhập, kỹ thuật giữ định mức, xuất nhập khẩu giữ chứng từ vận chuyển. Không ai giữ bức tranh đầy đủ theo từng lô hàng cụ thể. Khi có yêu cầu xác minh, việc đầu tiên phải làm là xác định chính xác lô nguyên liệu nào đã đi vào lô thành phẩm bị hỏi — và đây chính là bước hay bị nghẽn nhất, vì mối liên kết giữa lô nguyên liệu và lô thành phẩm thường chỉ tồn tại trong đầu người quản đốc hoặc rải rác trên giấy tờ viết tay ở xưởng.
Đây cũng là lý do nhiều doanh nghiệp xuất khẩu, đặc biệt trong ngành dệt may, thủy sản, đồ gỗ, nông sản chế biến đang chuyển sang các hệ thống truy xuất nguồn gốc số hóa theo mã lô — nơi mỗi lô nguyên liệu khi nhập kho được gắn một mã định danh (có thể tích hợp mã QR), và mọi công đoạn tiếp theo — pha trộn, gia công, đóng gói, xuất kho — đều ghi nhận lại lô đầu vào tương ứng theo chuẩn dữ liệu như GS1 EPCIS. Lợi ích không nằm ở việc "có QR cho đẹp", mà nằm ở chỗ khi cần trả lời một yêu cầu xác minh xuất xứ, doanh nghiệp chỉ cần nhập số lô thành phẩm hoặc số hóa đơn xuất khẩu, hệ thống dựng lại ngay chuỗi: nguyên liệu nào, từ nhà cung cấp nào, có chứng từ xuất xứ gì kèm theo, qua công đoạn sản xuất nào, ngày nào — thay vì mất hàng tuần đối chiếu thủ công giữa các phòng ban.
Đây chính là khoảng trống mà các bài viết phổ biến về C/O và REX đang bỏ trống: họ nói đúng về thủ tục đăng ký, đúng về thời hạn lưu trữ, nhưng ít ai chỉ ra rằng bản chất của "lưu trữ hồ sơ" khi tự chứng nhận không phải là giữ một chồng giấy trong tủ, mà là giữ được khả năng truy vết ngược từ một lô thành phẩm đã xuất khẩu về đến từng lô nguyên liệu cấu thành nó — một năng lực chỉ có hệ thống dữ liệu theo lô mới đáp ứng được, chứ không phải hồ sơ lưu trữ rời rạc theo từng phòng ban.
Khung thực hành: những gì nên làm trước khi tự chứng nhận, không phải sau
Nếu doanh nghiệp đang chuẩn bị đăng ký tự chứng nhận xuất xứ hoặc đã tự chứng nhận được một thời gian, có bốn việc nên rà soát ngay, thay vì đợi đến khi có yêu cầu xác minh mới cuống cuồng đi tìm:
Thứ nhất, chuẩn hóa việc gắn mã lô ngay từ khâu nhập nguyên liệu — mỗi lần nhập một lô nguyên liệu từ một nhà cung cấp, hóa đơn, ngày nhập phải được gắn một mã định danh duy nhất, không dùng chung mã cho nhiều đợt nhập khác nhau dù cùng một loại nguyên liệu.
Thứ hai, yêu cầu nhà cung cấp nguyên liệu trong nước cung cấp bản khai xuất xứ hoặc cam kết bằng văn bản cho từng lô hàng, đừng mặc định nguyên liệu mua trong nước đương nhiên có xuất xứ Việt Nam — như ví dụ xưởng may ở trên.
Thứ ba, đảm bảo định mức nguyên vật liệu và nhật ký sản xuất được ghi nhận theo lô thực tế, không chỉ theo định mức lý thuyết, và có thể tra cứu ngược từ lô thành phẩm về lô nguyên liệu trong vòng vài giờ chứ không phải vài tuần.
Thứ tư, tập trung toàn bộ dữ liệu này vào một hệ thống duy nhất có thể truy xuất theo lô, thay vì để rải rác ở kế toán, kho, kỹ thuật, và giữ ít nhất 5 năm — thời hạn kiểm tra sau thông quan theo Luật Hải quan, dài hơn mức tối thiểu 3 năm trong quy tắc xuất xứ EVFTA. Với những doanh nghiệp xuất khẩu số lượng lớn đơn hàng, đây gần như là điều kiện bắt buộc để có thể trả lời một yêu cầu xác minh xuất xứ trong thời hạn quy định, chứ không phải là một khoản đầu tư công nghệ tùy chọn.
Tự chứng nhận cho doanh nghiệp quyền tự khai xuất xứ, nhưng đi kèm quyền đó là nghĩa vụ chứng minh bất cứ lúc nào trong nhiều năm sau. Doanh nghiệp nào coi nhẹ phần dữ liệu truy xuất nguồn gốc phía sau văn bản khai báo xuất xứ, đến lúc bị xác minh mới nhận ra mình đang nợ một khoản bằng chứng mà không có cách nào trả đúng hạn.
Câu hỏi thường gặp
Doanh nghiệp Việt Nam xuất khẩu sang EU có dùng mã REX để tự chứng nhận xuất xứ không?
REX là hệ thống đăng ký nhà xuất khẩu của EU, dùng cho hàng EU xuất sang Việt Nam theo EVFTA. Hàng Việt Nam xuất sang EU áp dụng Thông tư 14/2026/TT-BCT: dùng C/O mẫu EUR.1, hoặc tự chứng nhận xuất xứ — mọi nhà xuất khẩu với lô không quá 6.000 EUR, còn lô lớn hơn thì nhà xuất khẩu phải đủ điều kiện và đã đăng ký trên hệ thống điện tử theo quy định.
Phải lưu hồ sơ xuất xứ trong bao lâu?
Quy tắc xuất xứ EVFTA theo Thông tư 14/2026/TT-BCT yêu cầu nhà xuất khẩu lưu chứng từ tối thiểu 3 năm. Tuy nhiên Luật Hải quan quy định kiểm tra sau thông quan trong 5 năm kể từ ngày đăng ký tờ khai và người khai hải quan phải lưu hồ sơ trong 5 năm, nên giữ ít nhất 5 năm là an toàn.
Thời hạn trả lời yêu cầu xác minh xuất xứ từ EU là bao lâu?
Theo Thông tư 14/2026/TT-BCT, kết quả xác minh phải được gửi trong tối đa 10 tháng kể từ khi có yêu cầu; nếu không trả lời hoặc trả lời không đủ căn cứ, nước nhập khẩu có thể từ chối ưu đãi thuế quan.
Mua nguyên liệu trong nước có mặc nhiên được coi là có xuất xứ Việt Nam không?
Không. Nguyên liệu mua trong nước có thể được làm từ thành phần nhập khẩu, nên doanh nghiệp cần bản khai hoặc cam kết xuất xứ bằng văn bản của nhà cung cấp cho từng lô để có căn cứ khi bị xác minh.
Nguồn tham khảo
- Tạp chí Công Thương — Thông tư 14/2026/TT-BCT về quy tắc xuất xứ hàng hóa trong EVFTA
- Bộ Công Thương — Thông tư 14/2026/TT-BCT quy định quy tắc xuất xứ hàng hóa trong EVFTA
- Luật Hải quan số 54/2014/QH13 (Điều 18, Điều 79)
- Thông tư 33/2023/TT-BTC quy định về xác định xuất xứ hàng hóa xuất khẩu, nhập khẩu
- Thuế Hải quan — Lưu ý thời điểm, thể thức chứng từ xuất xứ EVFTA
Tác giả
VNCX Team
Bắt đầu với VNCX
Cần tư vấn giải pháp truy xuất nguồn gốc?
Đội ngũ VNCX sẵn sàng hỗ trợ bạn triển khai truy xuất nguồn gốc